9月征期截止至15日!这些申报风险需要注意~
金秋九月,征期如约而至。
为帮助新老客户朋友们顺利完成9月申报工作
昆山小当家财税整理本期征期关键时间、常见风险提示
请合理安排时间
注意错峰办税
按时完成各项税费申报事宜
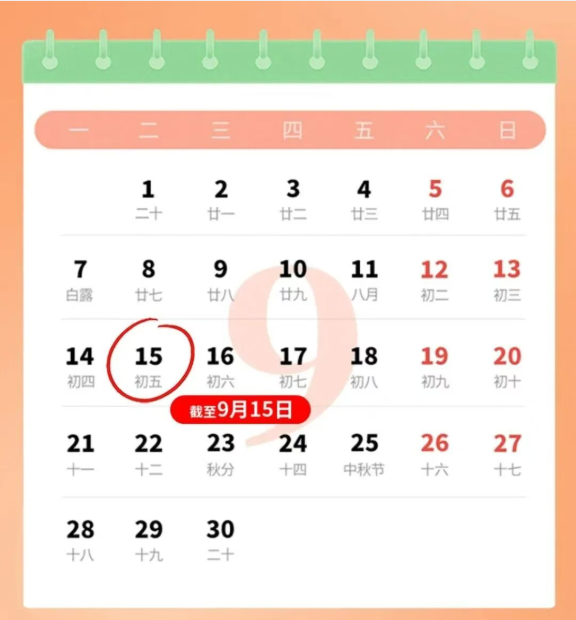
9月1日-9月15日
增值税、消费税、企业所得税、个人所得税、城市维护建设税、教育费附加、地方教育附加、车船税(代收代缴)、环境保护税(按期)、资源税(按期)、土地增值税(按期)、印花税(按期)等。
9月1日-9月30日
车辆购置税、耕地占用税、环境保护税(按次)、资源税(按次)、印花税(按次)、2026年度车船税(自行申报)、社会保险费(自行申报)。
9月申报高频风险提示
1、申报前务必核对销项、进项数据,核对税务数字账户发票数据,保证申报数据与发票数据一致。
2、注意申报表栏次填报,新版申报表部分栏次做了合并调整,不要错填漏填。
3、申报成功后记得查看申报状态,确认 “申报成功”,如有比对异常,及时处理异常提示。
4、逾期申报会产生滞纳金,影响企业纳税信用,建议尽量提前完成申报。
1.根据《财政部 海关总署 税务总局关于调整部分电池消费税政策的公告》(财政部 海关总署 税务总局公告2026年第20号)规定,(1)自2026年9月1日起,对无汞原电池、金属氢化物镍蓄电池(又称氢镍蓄电池或镍氢蓄电池)、锂原电池、锂离子蓄电池、全钒液流电池按照2%税率征收消费税;自2027年9月1日起,对上述电池产品按照4%税率征收消费税。(2)自2026年9月1日起至2028年12月31日,对钠离子电池、固态电池、燃料电池及光伏电池中的钙钛矿电池、叠层电池、砷化镓电池免征消费税。
2.根据《国家税务总局关于电池消费税征收管理有关事项的公告》(国家税务总局公告2026年第16号)规定,自2026年9月1日起,电池消费税纳税人销售电池产品,应当选择《商品和服务税收分类编码表》“电池”类编码开具发票。
3.根据《财政部 税务总局关于调整部分能源资源行业企业城镇土地使用税政策的公告》(财政部 税务总局公告2026年第22号)规定,(1)对按《国家税务局关于电力行业征免土地使用税问题的规定》〔(89)国税地字第013号〕等文件(具体见附件)规定减免城镇土地使用税的土地,自2026年9月1日至2027年8月31日,按应纳税额减半征收城镇土地使用税;自2027年9月1日起,全额征收城镇土地使用税,(89)国税地字第013号等文件同时废止。(2)自2026年9月1日起,对企业自有或通过承租、无偿使用等方式取得并用于本公告中所列用途的土地,免征城镇土地使用税。
4.根据《财政部 税务总局 国家发展改革委 工业和信息化部关于集成电路企业、工业母机企业非货币性资产交换企业所得税政策的公告》(财政部 税务总局 国家发展改革委 工业和信息化部公告2026年第23号)规定,集成电路企业、工业母机企业在2026年1月1日至2028年12月31日期间发生非货币性资产交换,按规定确认的非货币性资产交换所得,可在不超过5年期限内分期均匀计入相应年度的应纳税所得额,按现行政策规定计算缴纳企业所得税;企业进行非货币性资产交换所发生的损失,不得分期确认。
5.《国家税务总局关于公布失效废止的部分税务规范性文件目录的公告》(国家税务总局公告2026年第18号)规定,国家税务总局对144件税务规范性文件进行清理,其中全文废止136件,部分内容废止8件。